Pensjon
Pensjonen er det du skal leve av når du slutter å jobbe. Når lønnen fra arbeidsforholdet opphører og pensjonen skal erstatte tidligere inntekt, er det betryggende å vite hvordan økonomien din vil bli. Derfor er det viktig å sette seg inn i hvilke pensjonsordninger du omfattes av, og hva du kan forvente å få utbetalt.
Denne artikkelen handler om pensjon for ansatte i privat sektor og gir deg en oversikt over de viktigste pensjonsordningene og hva du bør være oppmerksom på som arbeidstaker.
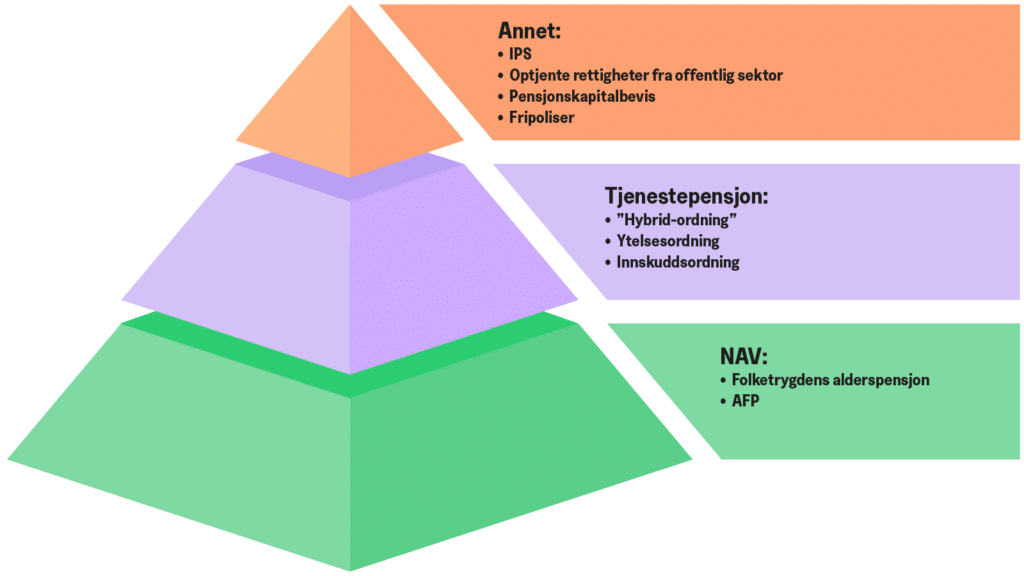
I privat sektor består pensjonen vanligvis av alderspensjon fra folketrygden, opptjening i arbeidsgiverens tjenestepensjonsordning og eventuell egen sparing. I tillegg kan du ha fripoliser, pensjonsbevis eller pensjonskapitalbevis fra tidligere arbeidsforhold. For ansatte som omfattes av vilkårene i ordningen, kan også avtalefestet pensjon (AFP) inngå.
Pensjonen din kan dermed bestå av flere ulike ordninger som til sammen påvirker hvilken inntekt du får når du slutter å jobbe.
Mange forhold er bestemmende for opptjeningen
Det finnes flere måter å opptjene pensjon på, og mange arbeidstakere kan ha rett til utbetalinger fra ulike ordninger.
Har du tidligere vært ansatt i offentlig sektor, kan du ha opparbeidet pensjonsrettigheter i en offentlig tjenestepensjonsordning. Denne artikkelen er avgrenset til pensjon i privat sektor. For informasjon om offentlige pensjonsordninger kan du lese mer hos Statens pensjonskasse og KLP.
Folketrygden gir grunnlag for alderspensjon for dem som oppfyller vilkårene. Størrelsen på pensjonen avhenger blant annet av inntekt gjennom yrkeslivet, fødselsår og opptjeningstid. Når du tar ut pensjonen, har også betydning for hvor mye du får utbetalt årlig.
Tre typer pensjon
I dag er det et krav at arbeidsgiver oppretter en tjenestepensjonsordning som et supplement til folketrygden. Dette kalles obligatorisk tjenestepensjon (OTP).
Det finnes tre typer tjenestepensjonsordninger som kan opprettes av arbeidsgiver: Ytelsesbasert, innskuddsbasert eller hybridordning. Størrelsen og de nærmere vilkårene for pensjonene, fremgår av den enkelte ordning. I underkapittelet om tjenestepensjon finner du nærmere beskrivelse av de forskjellige ordningene.
I tillegg til folketrygden og de private pensjonsordningene, har vi avtalefestet pensjon (AFP) i privat sektor. Dette gjelder i bedrifter med tariffavtale hvor AFP-vedlegget inngår. Tilleggsytelsen gjennom AFP-ordningen kan gi arbeidstakere en bedre mulighet til å pensjonere seg tidligere.
Pensjon er utsatt lønn
Du bør tidlig sette deg inn i hvor stor pensjonen din blir, hvilke elementer den er sammensatt av og hvordan du kan påvirke din egen pensjon mens du ennå er i et arbeidsforhold. Jo tidligere du engasjerer deg, desto større mulighet har du for å påvirke din egen situasjon.
Nedenfor ser du eksempler på spørsmål du bør stille deg for å ta grep om egen pensjon. Å finne svar på disse vil bidra til at du er godt i gang med å skaffe deg oversikt over egen pensjon:
- Hvor finner jeg oversikt over min pensjonsbeholdning/pensjonsopptjening?
- Bør jeg spare til egen pensjon?
- Er jeg omfattet av tariffavtale med AFP-ordning?
- Egen pensjonskonto (EPK) – hva betyr det for meg?
- Ved bytte av jobb – hvilken tjenestepensjonsordning finnes på den nye arbeidsplassen? (Husk at pensjonsopptjening er en del av arbeidsbetingelsene.
Nedenfor finner du mer detaljert informasjon om de ulike pensjonsordningene. Utenom folketrygdens alderspensjon avgrenses artiklene til å omhandle pensjon i privat sektor.
 Maskot
Egen pensjonskonto
Alle ansatte i privat sektor med innskuddspensjon har sin egen pensjonskonto.
Pensjon fra tidligere arbeidsgivere(pensjonskapitalbevis) og pensjonsopptjening fra nåværende arbeidsgiver (innskuddspensjon) samles automatisk på ett og samme sted – i din egen pensjonskonto.
Du velger selv hvor innskuddspensjonen din samles og hvordan de oppsparte pensjonsmidlene dine skal forvaltes. Enten samles de hos din nåværende arbeidsgivers pensjonsleverandør eller du velger selv hvor pensjonskontoen din skal være.
Spar penger ved å flytte pensjonen din til YS Pensjon